Domain timbres.de kaufen?
Wir ziehen mit dem Projekt
timbres.de um.
Sind Sie am Kauf der Domain
timbres.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain timbres.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
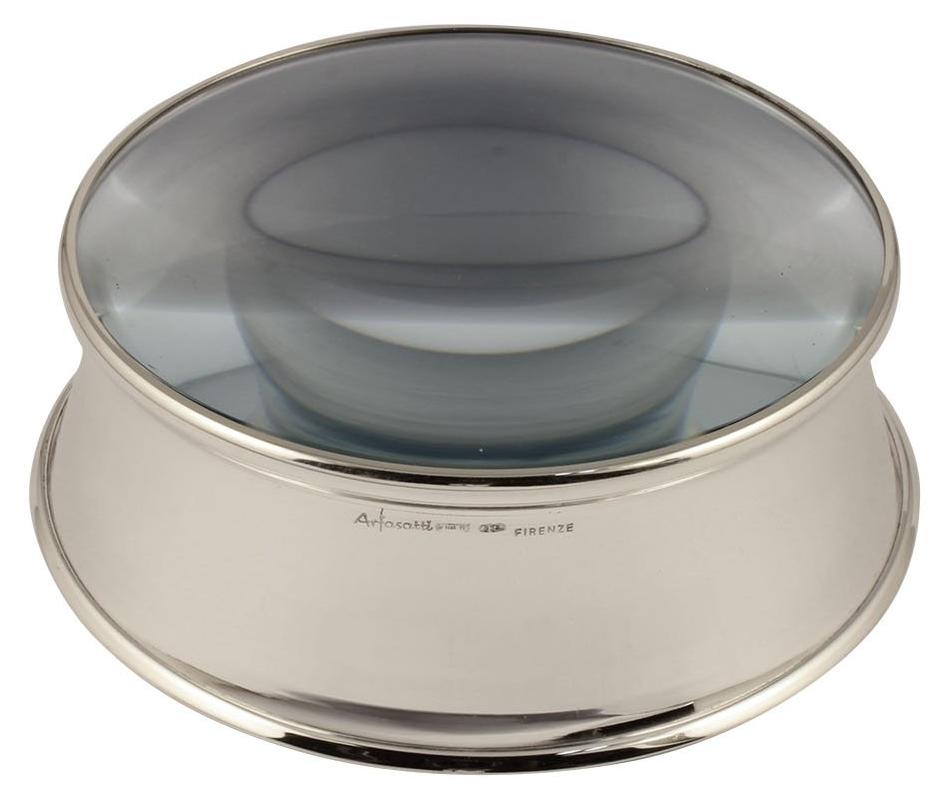
Philatelie-Lupe, Sterlingsilber 925, handgefertigt, 61 mmDiese philatelistische Lupe wurde in meiner Werkstatt in Florenz aus massivem 925er Sterlingsilber . Die Linse ist direkt in das Silber gefasst. Die Philatelie-Lupe eignet sich auch als Briefbeschwerer.Massives Sterlingsilber 925, poliert, Größe 12Durchmesser 61 mm, Höhe 22 mmVergrößerungsglas mit 50 mm DurchmesserItalienisches Handwerk446,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wollschläger, Hans: BriefeBriefe , 1988-2007 , Kühlkörper > Kühlerkomponenten , Erscheinungsjahr: 20221102, Produktform: Leinen, Titel der Reihe: Hans Wollschläger - Schriften in Einzelausgaben##, Autoren: Wollschläger, Hans, Redaktion: Körber, Thomas, Seitenzahl/Blattzahl: 524, Keyword: Arno Schmidt; Briefe; Briefsammlung; Friedrich Rückert; Herzgewächse; Karl May; Lesereisen, Fachschema: Briefwechsel, Fachkategorie: Biografien: allgemein, Sprache: Deutsch, Zeitraum: 1990-1999 (Periode der Krise der neunziger Jahre und der sogenannten Zweiten Republik in Italien), Thema: Entspannen, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Tagebücher, Briefe, Notizbücher, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 196, Breite: 130, Höhe: 38, Gewicht: 640, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Großer Briefkasten für Briefe und Zeitungen, Anthrazit, Aufschrift POST, 37x37x10,5 cmANTHRAZIT-BRIEFKASTEN – A4-FORMAT MIT „POST“-SCHRIFT Dieser elegante Briefkasten in Anthrazit vereint modernes Design mit Funktionalität. Gefertigt aus hochwertigem, pulverbeschichtetem, verzinktem Edelstahl ist er korrosions-, witterungs- und stoßfest. Das schlichte Design wird durch geometrische Schnitte und das minimalistische „POST“-Logo betont und verleiht dem Ganzen einen einzigartigen Charakter. Der Briefkasten bietet Platz für A4-Post und eignet sich somit ideal für die Aufbewahrung von Briefen, Zeitungen und Dokumenten. Der 3,5 cm breite Einwurfschlitz ermöglicht ein bequemes Einwerfen der Post. Ein weiterer Vorteil ist der Zeitungsschlitz am Boden des Briefkastens, der es Ihnen ermöglicht, Ihre Zeitung zu entnehmen, ohne das Hauptfach öffnen zu müssen. Die Tür ist abschließbar; zwei Schlüssel sind im Lieferumfang enthalten. Die Montage ist schnell und einfach – Befestigungsstifte und Unterlegscheiben sind im Lieferumfang enthalten. SPEZIFIKATIONEN: Farbe: Anthrazit Material: Pulverbeschichteter verzinkter Stahl Format: A4 Kastenmaße: 37 x 37 x 10,5 cm Öffnungsbreite: 3,5 cm Zeitungsfach: ja, im Boden des Kastens Verpackungsmaße: 40 x 40 x 15 cm SETINHALT: Briefkasten 4 Befestigungsstifte und Unterlegscheiben 2 Schlossschlüssel29,07 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Philatelie-Lupe, Sterlingsilber 925, handgefertigt, 61 mmDiese philatelistische Lupe wurde in meiner Werkstatt in Florenz aus massivem 925er Sterlingsilber . Die Linse ist direkt in das Silber gefasst. Die Philatelie-Lupe eignet sich auch als Briefbeschwerer.Massives Sterlingsilber 925, poliert, Größe 12Durchmesser 61 mm, Höhe 22 mmVergrößerungsglas mit 50 mm DurchmesserItalienisches Handwerk446,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wollschläger, Hans: BriefeBriefe , 1988-2007 , Kühlkörper > Kühlerkomponenten , Erscheinungsjahr: 20221102, Produktform: Leinen, Titel der Reihe: Hans Wollschläger - Schriften in Einzelausgaben##, Autoren: Wollschläger, Hans, Redaktion: Körber, Thomas, Seitenzahl/Blattzahl: 524, Keyword: Arno Schmidt; Briefe; Briefsammlung; Friedrich Rückert; Herzgewächse; Karl May; Lesereisen, Fachschema: Briefwechsel, Fachkategorie: Biografien: allgemein, Sprache: Deutsch, Zeitraum: 1990-1999 (Periode der Krise der neunziger Jahre und der sogenannten Zweiten Republik in Italien), Thema: Entspannen, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Tagebücher, Briefe, Notizbücher, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 196, Breite: 130, Höhe: 38, Gewicht: 640, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flaubert, Gustave: BriefeBriefe , Dieser Band enthält eine repräsentative Auswahl der Briefe aus den Jahren 1830 bis 1880, unter anderem an die Nichte, die Geliebte Louise Colet, George Sand, Guy de Maupassant, Victor Hugo, Ernest Chevalier, Turgenjew, Emile Zola, ferner Jugend- und Reisebriefe. Die hier vorliegende Übersetzung ist seit 1909 die erste größere deutsche Ausgabe der schon legendär gewordenen Briefe. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: Neuausgabe, Erscheinungsjahr: 200504, Produktform: Kartoniert, Titel der Reihe: Diogenes Taschenbücher##, Autoren: Flaubert, Gustave, Redaktion: Scheffel, Helmut, Übersetzung: Scheffel, Helmut, Auflage/Ausgabe: Neuausgabe, Seitenzahl/Blattzahl: 816, Keyword: 19. Jahrhundert; Briefe; Briefwechsel; Emile Zola; Ernest Chevalier; Familie; Geliebte; George Sand; Guy de Maupassant; Jugend; Klassiker; Literatur; Louise Colet; Nichte; Reisebericht; Reisebriefe; Reiseliteratur; Turgenew; Victor Hugo, Fachschema: Flaubert, Gustave, Fachkategorie: Biografien: allgemein, Thema: Entspannen, Warengruppe: TB/Belletristik/Biographien, Erinnerungen, Fachkategorie: Tagebücher, Briefe, Notizbücher, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Diogenes Verlag AG, Verlag: Diogenes Verlag AG, Verlag: Diogenes, Produktverfügbarkeit: 04, Länge: 181, Breite: 111, Höhe: 27, Gewicht: 423, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.